La gestión del riesgo financiero es crucial para la supervivencia y el crecimiento de las pymes, que enfrentan restricciones de liquidez, exposición a impagos y variaciones del entorno financiero. Este artículo aborda los principales riesgos y estrategias prácticas para que pequeñas y medianas empresas puedan anticipar y mitigar amenazas a su estabilidad económica.
Las pequeñas y medianas empresas (pymes) enfrentan desafíos financieros que pueden poner en juego su continuidad y crecimiento. A diferencia de grandes corporaciones, las pymes operan con márgenes más ajustados y una exposición mayor a factores que pueden desestabilizar sus finanzas. En este contexto, decisiones como Invierte con quotex.com deben evaluarse dentro de una política clara de gestión del riesgo. Los riesgos pueden aparecer bajo distintas formas, como problemas de liquidez, impagos de clientes o fluctuaciones en los tipos de cambio, y suelen manifestarse de manera repentina, afectando decisiones clave como pagos, inversiones y relaciones comerciales.
Por tales razones, dedicar tiempo a la gestión preventiva resulta esencial para el éxito y la supervivencia. Aunque existen numerosas opciones de inversión y protección ante riesgos financieros, el enfoque principal debe estar en identificar los riesgos propios de la empresa, anticiparlos y tomar medidas prácticas para reducir su impacto.
Principales categorías de riesgo financiero en pymes
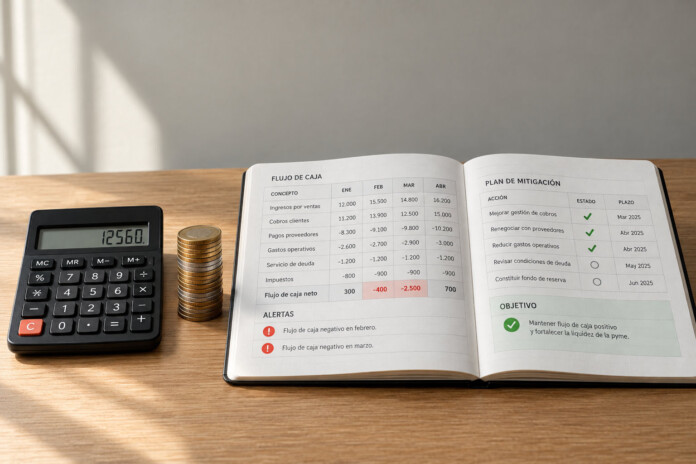
La gestión del riesgo financiero comienza con la identificación de los riesgos más frecuentes para las pymes. El riesgo de liquidez es uno de los más recurrentes, ya que muchas empresas operan con un flujo de caja ajustado. Cualquier retraso en los cobros o imprevisto en los pagos puede causar tensiones inmediatas y complicar el manejo diario.
El riesgo de crédito está relacionado con la posibilidad de que uno o varios clientes no paguen a tiempo o incurran en impagos. Esto puede afectar directamente la capacidad de cumplir con los propios compromisos financieros. Por otra parte, los cambios en los tipos de interés influyen en el costo de la financiación bancaria, haciendo que nuevos préstamos o refinanciamientos resulten más caros.
Para aquellas pymes que importan o exportan, la variabilidad en el tipo de cambio suma una fuente adicional de incertidumbre, pudiendo alterar la rentabilidad esperada de una operación. Además, depender demasiado de pocos clientes o proveedores concentra el riesgo y puede volver a la empresa vulnerable ante cambios en sus condiciones.
Señales tempranas y diagnóstico financiero
La anticipación suele marcar la diferencia entre una crisis gestionable y una difícil de revertir. Es recomendable vigilar indicadores como una disminución del saldo de caja, mayor rotación de inventarios sin aumento en las ventas, incremento en el endeudamiento o la reducción de márgenes de utilidad. Si se observa una dependencia creciente de refinanciar pagos o manejar la tesorería de forma improvisada, es momento de analizar la situación en detalle.
Construir un mapa de riesgos práctico consiste en listar los posibles eventos negativos, estimar su probabilidad e impacto y priorizarlos para actuar sobre los más relevantes. Esta tarea permite enfocar los recursos y controles donde realmente presentan mayor utilidad.
Herramientas y buenas prácticas de mitigación
Una de las mejores defensas es mantener un presupuesto realista con escenarios alternativos y realizar pruebas de estrés, simulando eventos adversos para anticipar cómo respondería la empresa. Establecer políticas claras para aprobar créditos a clientes, definir límites de exposición y seguir de cerca la morosidad permite reducir sorpresas desagradables.
La gestión proactiva de cobros y pagos, con un calendario ajustado, ayuda a evitar imprevistos y optimizar el flujo de caja. Además, diversificar ingresos y fuentes de aprovisionamiento puede reducir la dependencia de actores clave. Cuando se trabaja con monedas extranjeras o contratos a largo plazo, el uso de coberturas financieras puede ofrecer cierta protección, aunque es aconsejable que los instrumentos sean sencillos y comprensibles según el tamaño de la empresa.
Gobernanza y cultura de control
La cultura organizacional juega un papel vital en la gestión del riesgo. Definir roles y responsables claros para la revisión periódica de las finanzas y documentar políticas mínimas de control interno, incluso en estructuras pequeñas, es importante. El objetivo es asegurar que los procesos críticos cuenten con doble verificación y que las decisiones financieras se revisen con la frecuencia adecuada.
Tecnología y control eficiente del riesgo
Actualmente, el acceso a herramientas tecnológicas facilita el monitoreo en tiempo real sin grandes complicaciones. Un software de facturación o contabilidad adecuado puede ayudar a controlar deudas, prever picos de pagos y detectar alertas tempranas ante desviaciones financieras. Los tableros digitales personalizados permiten visualizar rápidamente indicadores clave y tomar decisiones informadas basadas en datos actualizados.
La integración de estos sistemas reduce errores humanos y estandariza la interpretación de la información, agilizando la reacción ante cualquier señal de riesgo y aportando mayor seguridad en la planificación.
Errores comunes que debes evitar
Confundir facturación con liquidez es un error frecuente: vender mucho no garantiza disponer de dinero en caja, especialmente cuando los plazos de cobranza se alargan. Tomar decisiones de endeudamiento sin un plan serio de repago puede agravar la situación financiera y cerrar opciones de financiamiento futuro.
No realizar un seguimiento riguroso de la exposición a clientes clave expone a caídas abruptas en los ingresos si alguno deja de comprar o de pagar. Es fundamental mantener control y revisar periódicamente a quiénes se concentran las ventas y qué tan expuesto se está ante su situación financiera.
Resultados de una gestión sistemática del riesgo
Aplicar un enfoque estructurado para identificar, medir y controlar los riesgos financieros fortalece la resiliencia de la pyme ante posibles crisis. Una empresa que gestiona su riesgo de manera responsable puede acceder con mayor facilidad a fuentes de financiamiento, mejorar sus relaciones comerciales y tomar decisiones más sólidas apoyadas en datos y no solo en intuiciones.
