En el apasionante pero complejo mundo de los negocios, existe una pregunta que atormenta a todo emprendedor y directivo: ¿Cuánto tengo que vender para empezar a ganar dinero? Esta pregunta no es trivial; de su respuesta depende la supervivencia y el crecimiento de la empresa. Para muchos, el éxito se asocia únicamente con grandes volúmenes de venta, pero la realidad es más sutil. Se puede vender mucho y aún así, perder dinero, o vender poco y ser rentable. La clave no está solo en vender, sino en vender lo suficiente para cubrir todos los costes.
Es aquí donde entra en juego el concepto de Punto de Equilibrio (también conocido como umbral de rentabilidad o break-even point en inglés). Esta herramienta de análisis financiero no es solo un número frío; es la brújula que guía las decisiones estratégicas de una empresa. Permite al empresario conocer el volumen mínimo de ventas necesario para no perder dinero, ofreciendo una visión clara de la relación entre costes, ingresos y beneficios.
En este artículo, desglosaremos qué es el punto de equilibrio, su fórmula esencial, por qué es tan importante y, lo más valioso, cómo calcularlo paso a paso con un ejemplo práctico que te permitirá aplicarlo directamente a tu propio negocio.
¿Qué es el Punto de Equilibrio de una Empresa?
El punto de equilibrio es el nivel de ventas (en unidades físicas o en valor monetario) en el que los ingresos totales de la empresa son exactamente iguales a sus costes totales (costes fijos más costes variables). En este punto, la empresa no obtiene ni beneficios ni pérdidas; es el famoso “cero a cero” o “break-even”.
Podemos visualizarlo como el umbral que la empresa debe cruzar para pasar de la zona de pérdidas a la zona de ganancias. Si las ventas están por debajo de este punto, la empresa opera con pérdidas. Si supera este punto, cada unidad o euro adicional vendido se traduce directamente en beneficio (una vez cubiertos todos los costes).
Conceptos Clave Asociados
Para entender el punto de equilibrio, es necesario dominar tres conceptos fundamentales:
- Costes Fijos (CF): Son aquellos costes que no varían con el nivel de producción o ventas, al menos en un rango de tiempo y actividad determinado. Existen independientemente de que la empresa produzca o venda algo. Ejemplos: Alquiler del local, salarios de personal administrativo, seguros, depreciación de maquinaria, etc.
- Costes Variables (CV): Son los costes que fluctúan en proporción directa al volumen de producción o ventas. A mayor número de unidades vendidas o producidas, mayor es el coste variable total. Ejemplos: Materias primas, empaques, comisiones por ventas, costes de envío, etc.
- Margen de Contribución (MC): Es la diferencia entre el precio de venta de un producto y su coste variable unitario. Este margen es lo que cada unidad vendida “contribuye” a cubrir los costes fijos y, una vez cubiertos, a generar beneficio. Su fórmula es:
- Margen de Contribución Unitario = Precio de Venta Unitario – Coste Variable Unitario.
¿Cuál es la Fórmula del Punto de Equilibrio?
La fórmula general se presenta de dos maneras principales, dependiendo de si queremos saber el resultado en unidades físicas o en valor monetario (ingresos totales).
1. Punto de Equilibrio en Unidades (Productos o Servicios)
Esta fórmula nos dice el número exacto de unidades que debemos vender para cubrir todos nuestros costes.
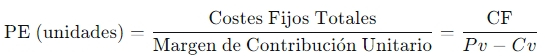
Donde:
- CF = Costes Fijos Totales
- Pv = Precio de Venta por Unidad
- Cv = Coste Variable por Unidad
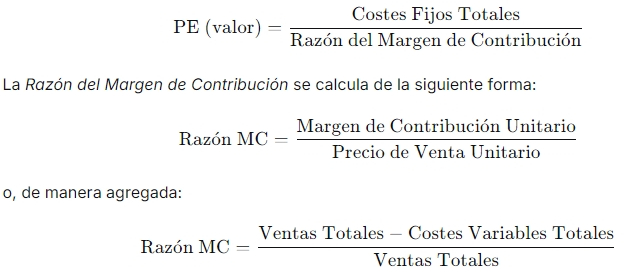
2. Punto de Equilibrio en Valor (Ingresos)
Esta fórmula nos indica el monto total en dinero (euros, dólares, etc.) que debemos facturar para alcanzar el punto de equilibrio. Es muy útil cuando una empresa vende múltiples productos o servicios con diferentes precios y costes.
La Importancia del Punto de Equilibrio en la Gestión Empresarial
El punto de equilibrio es mucho más que un simple cálculo matemático; es una herramienta de gestión imprescindible por varias razones:
- Evaluación de Riesgos y Viabilidad: Antes de lanzar un nuevo negocio, producto o servicio, calcular el punto de equilibrio ayuda a determinar si la idea es financieramente viable. Si el punto de equilibrio parece inalcanzable dado el tamaño del mercado, es mejor replantear la estrategia antes de invertir grandes sumas de dinero.
- Fijación de Precios Estratégica: El análisis del punto de equilibrio permite entender el impacto de las decisiones de precio. Si se sube el precio, el margen de contribución aumenta y el punto de equilibrio baja (necesitamos vender menos). Si se baja el precio, ocurre lo contrario. Esto ayuda a definir políticas de precios competitivas y rentables.
- Planificación y Establecimiento de Metas: Proporciona un objetivo claro, medible y alcanzable para los equipos de ventas. No es lo mismo decir “tenemos que vender mucho” que decir “necesitamos vender 1.500 unidades para cubrir costes, y a partir de ahí, cada venta es beneficio”. Esto motiva y da un propósito concreto al departamento comercial.
- Control de Costes: Al desglosar los costes en fijos y variables, se puede analizar qué tipo de coste tiene un mayor impacto en la rentabilidad. Un punto de equilibrio muy alto puede indicar que los costes fijos son excesivos o que el margen de contribución es demasiado bajo, señalando la necesidad de renegociar proveedores o reducir gastos estructurales.
- Análisis de Escenarios (¿Qué pasaría si…?): Es una excelente base para hacer simulaciones. ¿Qué pasaría si los costes de la materia prima suben un 10%? ¿Y si alquilamos un local más grande? ¿Y si contratamos a otro vendedor? Con el punto de equilibrio, podemos cuantificar el impacto de estas decisiones antes de tomarlas.
¿Cómo se Calcula el Punto de Equilibrio? (Ejemplo Paso a Paso)
Vamos a aplicar todo lo aprendido con un ejemplo práctico. Imagina que quieres montar un pequeño negocio de fabricación y venta de camisetas personalizadas.
Paso 1: Identificar y Clasificar los Costes
Primero, debes hacer una lista de todos los costes mensuales de tu empresa y clasificarlos en fijos y variables.
- Costes Fijos (CF) Mensuales:
- Alquiler del local: 600 €
- Salario del encargado (sueldo fijo): 1.200 €
- Seguros y licencias: 150 €
- Servicios públicos (luz, agua, internet): 250 €
- Total Costes Fijos: 600 + 1.200 + 150 + 250 = 2.200 €
- Costes Variables por Unidad (Cv):
- Camiseta (blanca): 3,50 €
- Tinta para estampación: 1,00 €
- Empaque y etiqueta: 0,50 €
- Comisión por venta: 1,00 €
- Total Coste Variable por Camiseta: 3,50 + 1,00 + 0,50 + 1,00 = 6,00 €
Paso 2: Definir el Precio de Venta (Pv)
Has investigado la competencia y has decidido que el precio de venta al público de tu camiseta personalizada será de 20,00 € cada una.
Paso 3: Calcular el Margen de Contribución Unitario (MC)
Aplicamos la fórmula mencionada anteriormente:
- MC = Precio de Venta (Pv) – Coste Variable Unitario (Cv)
- MC = 20,00 € – 6,00 € = 14,00 €
Esto significa que por cada camiseta que vendas, 14 € van destinados a cubrir los costes fijos (2.200 €). Una vez que los costes fijos estén cubiertos, esos 14 € se convertirán en beneficio neto por cada camiseta adicional vendida.
Paso 4: Calcular el Punto de Equilibrio
- a) Punto de Equilibrio en Unidades:
Usamos la fórmula para saber cuántas camisetas necesitamos vender.
- PE (unidades) = CF / MC
- PE (unidades) = 2.200 € / 14,00 € = 157,14 camisetas
Resultado: Necesitas vender 158 camisetas al mes para cubrir todos tus costes y no perder dinero. Si vendes 157, aún tendrías pérdidas. La unidad 158 es la que te permite cruzar el umbral de rentabilidad.
- b) Punto de Equilibrio en Valor:
Calculamos cuánto dinero en ventas representa ese número de unidades.
- PE (valor) = PE (unidades) x Precio de Venta
- PE (valor) = 158 unidades x 20,00 € = 3.160,00 €
Resultado: Tu facturación mensual debe ser de 3.160 € para alcanzar el punto de equilibrio.
Paso 5: Comprobación del Resultado
Para verificar que el cálculo es correcto, podemos hacer una comprobación sencilla:
- Ingresos Totales: 158 camisetas x 20 € = 3.160 €
- Costes Variables Totales: 158 camisetas x 6 € = 948 €
- Costes Fijos Totales: 2.200 €
- Costes Totales: 948 € + 2.200 € = 3.148 €
(La ligera diferencia de 12 € se debe al redondeo de 157,14 a 158 unidades, lo cual es perfectamente aceptable).
Interpretación del resultado: Si vendes 158 camisetas, tus ingresos igualan a tus costes y no tienes ni pérdidas ni ganancias. A partir de la camiseta número 159, cada una genera un beneficio de 14 €.
Análisis Gráfico (Opcional)
Visualizar el punto de equilibrio en un gráfico ayuda a entender el concepto.
- El eje X representa el número de unidades vendidas.
- El eje Y representa los ingresos y costes (en €).
- Se dibujan tres líneas principales:
- Ingresos Totales: Comienza en 0 y sube linealmente con la pendiente del precio de venta.
- Costes Fijos: Es una línea horizontal en los 2.200 €.
- Costes Totales: Comienza en el punto de los costes fijos en el eje Y (2.200 €) y sube con la pendiente del coste variable.
El punto de equilibrio es donde la línea de Ingresos Totales y la línea de Costes Totales se cruzan. A la izquierda de este punto, la zona es de pérdidas; a la derecha, es la zona de ganancias.
Conclusión
El punto de equilibrio es un indicador fundamental para la salud financiera de cualquier empresa, desde un pequeño emprendimiento hasta una gran corporación. No es un ejercicio teórico, sino una herramienta práctica que permite tomar decisiones informadas, gestionar el riesgo y trazar un camino claro hacia la rentabilidad.
Como hemos visto en el ejemplo de las camisetas, conocer que se necesitan 158 ventas mensuales para cubrir costes transforma el objetivo de “vender más” en un objetivo tangible y alcanzable. Te permite saber con certeza cuándo empiezas a ganar dinero y te da el poder de jugar con las variables (precio, costes) para mejorar tu situación.
En definitiva, dominar el cálculo e interpretación del punto de equilibrio es el primer paso para que tu negocio no solo sobreviva, sino que prospere de manera sostenible. Te invito a que tomes los números de tu propia empresa y realices este cálculo hoy mismo. Los resultados podrían sorprenderte y, sin duda, te darán una nueva perspectiva sobre tu negocio.
